Inviare denaro all’estero tramite Western Union implica scegliere tra diverse modalità di pagamento, ognuna con le proprie spese e tempistiche. Confrontare queste opzioni prima di avviare un trasferimento consente di evitare costi aggiuntivi talvolta significativi. Questa guida esamina i parametri che influenzano il costo reale di un invio e i punti di attenzione normativi da conoscere.
Tariffe di cambio e spese nascoste: ciò che incide sul costo reale di un trasferimento Western Union
L’importo visualizzato al momento dell’invio non riflette sempre il costo totale. Due meccanismi si sommano: le spese di servizio addebitate da Western Union e il margine applicato sul tasso di cambio rispetto al tasso interbancario.
Sul sito ufficiale, Western Union offre la possibilità di consultare istantaneamente le spese di trasferimento e i tassi di cambio prima di convalidare un’operazione. Questa trasparenza rimane parziale, poiché il margine sul tasso di cambio varia a seconda del paese destinatario. Un invio verso un paese dell’Africa occidentale non mostrerà la stessa conversione di un invio verso il Regno Unito, anche a importo identico.
Per effettuare un trasferimento di denaro tramite Western Union senza sorprese, è necessario sommare le spese visualizzate e la differenza tra il tasso proposto e il tasso interbancario del giorno. È questa somma a rappresentare il vero costo dell’operazione.
Modalità di pagamento e ricezione: tabella comparativa
La scelta della modalità di pagamento all’invio, combinata con la modalità di ricezione del beneficiario, determina sia il tempo di attesa che le spese. Ecco un riepilogo delle principali combinazioni disponibili dalla Francia.
| Modalità di pagamento (invio) | Modalità di ricezione | Tempo indicativo | Nota |
|---|---|---|---|
| Carte di credito/debito | Ritiro in punto vendita | Qualche minuto | Spese generalmente più elevate rispetto a un bonifico |
| Carte di credito | Bonifico su conto bancario | Qualche giorno lavorativo | Dipende dal paese destinatario |
| Bonifico bancario | Ritiro in punto vendita | Qualche giorno lavorativo | Spese spesso più basse rispetto a una carta |
| Contanti in agenzia | Ritiro in punto vendita | Qualche minuto | Documento d’identità obbligatorio |
| Apple Pay / Google Pay | Ritiro in punto vendita | Qualche minuto | Disponibile tramite l’app mobile |
Il pagamento tramite bonifico bancario costa meno rispetto alla carta, ma allunga il tempo di attesa di diversi giorni. Al contrario, il pagamento in contanti in un punto vendita consente un ritiro quasi immediato per il beneficiario, il che spiega perché questa modalità rimanga molto utilizzata per invii urgenti.
Documento d’identità e verifiche KYC: ciò che blocca i trasferimenti
La principale causa di ritardo o rifiuto di un trasferimento non è tecnica. Si tratta di un problema di documentazione. Western Union, come tutti i fornitori di servizi di pagamento in Europa, applica procedure di verifica dell’identità (KYC) che si sono notevolmente rafforzate negli ultimi anni.
Durante un invio in agenzia o online, i seguenti documenti sono sistematicamente richiesti:
- Un documento d’identità valido (passaporto, carta d’identità nazionale, permesso di soggiorno a seconda dei casi)
- I dati completi del beneficiario (nome, cognome, paese e talvolta numero di telefono)
- Una prova dell’origine dei fondi per importi elevati o invii frequenti
Un nome scritto in modo errato tra l’invio e il ritiro è sufficiente a bloccare l’operazione. Il beneficiario deve presentare un documento d’identità il cui nome corrisponde esattamente a quello fornito dal mittente. Questa rigore si applica a tutti i punti vendita nel mondo.
Nuovo quadro europeo anti-riciclaggio a partire dal 2027
L’Unione Europea ha adottato nel 2024 il Regolamento (UE) 2024/1624, che crea un quadro armonizzato per la lotta contro il riciclaggio di denaro applicabile a partire dal 10 luglio 2027. Questo testo riguarda direttamente i fornitori di trasferimento di denaro come Western Union.
In pratica, i controlli d’identità, il monitoraggio delle transazioni e le richieste di documentazione si allineeranno e si rafforzeranno in tutti gli Stati membri. Blocchi temporanei possono già verificarsi, anche per importi modesti, quando il profilo della transazione attiva un allerta automatica.
Invio online, in agenzia o tramite l’app: quale opzione scegliere
Western Union offre tre canali di invio dalla Francia. Ognuno risponde a un uso diverso.
L’invio online (sito web) consente di preparare il trasferimento da casa, confrontare le spese a seconda della modalità di pagamento e seguire l’operazione in tempo reale. È il canale più adatto per invii pianificati dove il tempo non è critico.
L’app mobile offre le stesse funzionalità, con la possibilità di pagare tramite Apple Pay o Google Pay. È adatta per invii regolari, poiché i dati del beneficiario rimangono registrati.
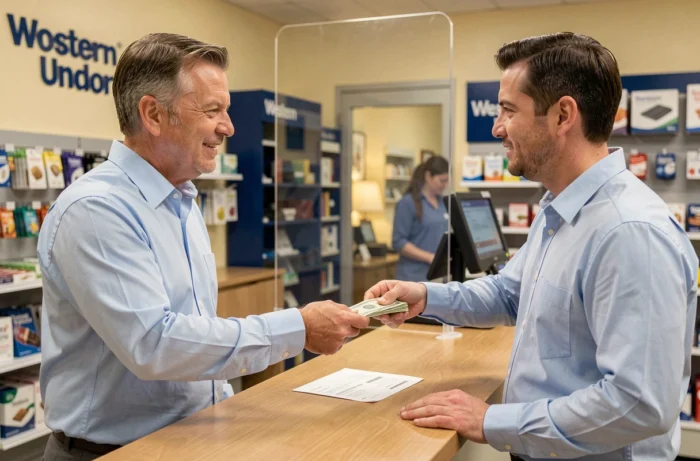
L’agenzia fisica rimane l’unico canale per pagare in contante. Per le persone senza conto bancario o senza carta, è l’unica opzione. È comunque importante notare che la rete di punti vendita include uffici postali e marchi partner, non solo agenzie dedicate.
- Online o tramite l’app: ideale per confrontare le spese, pagare con carta o bonifico, seguire il trasferimento
- In agenzia: necessario per un pagamento in contante, ritiro immediato per il beneficiario
- Combinazione possibile: preparare il trasferimento online e poi pagare in contante in un punto vendita entro 24 ore
Quest’ultima opzione ibrida, spesso poco conosciuta, consente di sfruttare l’interfaccia online per verificare le spese mantenendo la flessibilità del pagamento in contante.
Il parametro che cambia di più da un trasferimento all’altro rimane il paese di destinazione del beneficiario. Le spese, il tasso di cambio applicato e le modalità di ricezione disponibili variano a seconda del corridoio di invio. Simulare il trasferimento prima di convalidarlo, sia online che in agenzia, rimane l’unico modo affidabile per ottenere il costo esatto dell’operazione.